أثار إخطار شركة أرامكو السعودية عددًا من المصافي الأوروبية بعدم قدرتها على الوفاء بشحنات النفط الخام المقررة لشهر أكتوبر تساؤلات تتجاوز حدود التعطل المؤقت للإمدادات. وجاءت الخطوة عقب هجمات شنها الحوثيون واستهدفت منشآت نفطية ومحطات ضخ سعودية، لتسلط الضوء على تنامي هشاشة البنية التحتية للتصدير في المملكة بالتزامن مع تصاعد الاضطرابات الإقليمية.
ويستعرض نون بوست في تقرير للكاتب عماد عنان تداعيات التطورات على شبكة تصدير النفط السعودية، وقد بدأت عدة مصافٍ أوروبية بالفعل البحث عن مصادر بديلة للخام لتعويض النقص المحتمل.
ولا تقتصر التداعيات على الشحنات الفردية، إذ قد يؤدي استمرار تعطل صادرات السعودية إلى التأثير في أسعار النفط العالمية وأمن الإمدادات وقدرة الأسواق الكبرى على استيعاب الصدمات القادمة من الشرق الأوسط.
وتكتسب التطورات أهمية خاصة بالنسبة إلى أرامكو، نظرًا إلى أن موثوقية الإمدادات تشكل عنصرًا أساسيًا في مكانة الشركة داخل أسواق الطاقة العالمية. وتعتمد عقود النفط الخام طويلة الأجل ليس فقط على السعر والكميات، وإنما أيضًا على ثقة العملاء في قدرة المنتجين على الحفاظ على إمدادات منتظمة وقابلة للتوقع، وهي موثوقية بنت أرامكو جانبًا كبيرًا من حضورها الدولي على مدى عقود.
ولا يتعلق السؤال المطروح حاليًا بعدد الشحنات التي تأخرت أو أُلغيت فحسب، بل بمدى قدرة منظومة التصدير السعودية على الصمود تحت ضغط متواصل.
ويطرح ذلك تساؤلات حول كيفية استجابة أرامكو إذا استمرت الهجمات على منشآت النفط، والمسارات البديلة التي يمكن استخدامها للحفاظ على تدفق الخام السعودي إلى الأسواق العالمية، ومدى فعالية تلك البدائل إذا تعرض أكثر من مسار تصدير للتهديد في الوقت نفسه.
خط أنابيب الشرق والغرب تحت الضغط بعد استهداف محطات الضخ
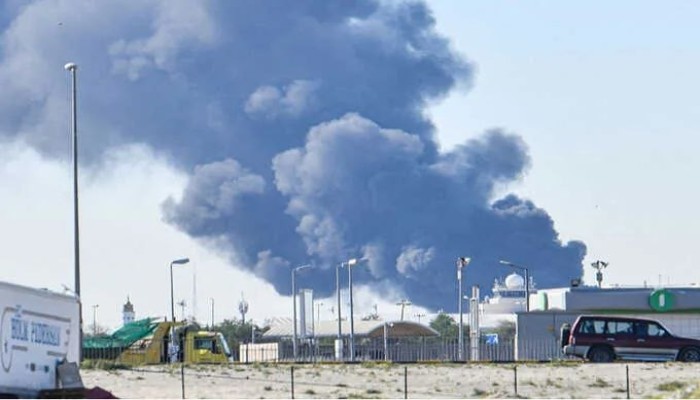
صعّد الحوثيون خلال الأسابيع الماضية هجماتهم على أهداف داخل السعودية، في إطار التصعيد المستمر بين الجانبين. لكن التطور الأكثر تأثيرًا على البنية التحتية النفطية السعودية وقع في 18 سبتمبر، عندما استهدفت هجمات ثلاثًا من أصل 11 محطة ضخ على امتداد خط أنابيب الشرق والغرب، الذي يبلغ طوله نحو 1200 كيلومتر، ما أدى إلى تعطيل أجزاء من المنظومة والتأثير في عمليات تحميل وتصدير الخام عبر ميناء ينبع على البحر الأحمر.
ويشكل خط أنابيب الشرق والغرب عنصرًا محوريًا في البنية التحتية السعودية لتصدير النفط، إذ يربط منشآت الإنتاج في شرق المملكة بساحل البحر الأحمر، ما يسمح بنقل الخام إلى الأسواق العالمية دون المرور عبر مضيق هرمز. وحمل الخط خلال الأشهر الأخيرة ما بين 4 ملايين و5 ملايين برميل يوميًا، ما زاد أهميته مع تصاعد المخاطر التي تواجه طرق الملاحة الإقليمية.
ولا يمثل استهداف محطات الضخ ضربة محلية لمنشآت نفطية فحسب، بل كشف نقطة ضعف رئيسية في شبكة تمنح السعودية قدرًا من المرونة في تحديد مسارات تصدير الخام وموانئه. واكتسبت هذه الثغرة أهمية أكبر مع اضطراب حركة الشحن عبر البحر الأحمر، ما زاد الضغوط على منظومة تصدير تواجه بالفعل مخاطر متعددة.
وتزداد المخاطر تعقيدًا مع امتداد التهديدات على طول سلسلة التصدير، من محطات الضخ وخطوط الأنابيب إلى موانئ التصدير ومنشآت المعالجة الرئيسية. وفي الوقت نفسه، تظل نقاط الاختناق البحرية الرئيسية، ومنها مضيق هرمز وباب المندب، عرضة للصراع والاضطرابات، ما يرفع تكاليف التأمين والنقل ويحد من قدرة أرامكو على إعادة توجيه الإمدادات عندما تتعرض مسارات بعينها للضغط.
ولا يقتصر التحدي، بالتالي، على إصلاح المنشآت المتضررة، بل يمتد إلى قدرة شبكة تصدير الطاقة السعودية بأكملها على الصمود والحفاظ على تدفق النفط إلى الأسواق العالمية عندما تتعرض أجزاء متعددة منها للاضطراب في وقت واحد.
3 مسارات استراتيجية تواجه ضغوطًا متزايدة
تستند شبكة تصدير النفط السعودية إلى ثلاثة مسارات استراتيجية تربط حقول الإنتاج بالأسواق العالمية، هي خط أنابيب الشرق والغرب، ومضيق هرمز، وباب المندب. وترسخت أهمية هذه المسارات على مدى عقود باعتبارها مكونات أساسية لقدرة المملكة على تصدير النفط والحفاظ على تدفقات الإيرادات التي تدعم اقتصادها وخططها التنموية ورؤية 2030.
ويتيح خط أنابيب الشرق والغرب نقل الخام من مناطق الإنتاج شرقي السعودية إلى ساحل البحر الأحمر وميناء ينبع، بما يوفر للمملكة مسارًا بديلًا عندما تتعرض حركة الشحن عبر الخليج للاضطراب. وتبلغ الطاقة الاستيعابية للخط نحو 7 ملايين برميل يوميًا، ما يمنح الرياض هامشًا مهمًا للمناورة خلال فترات التوتر أو الاضطرابات في الخليج.
أما المسار الثاني فيتمثل في مضيق هرمز، الذي يشكل المنفذ الشرقي الرئيسي لصادرات النفط السعودية. وتغادر ناقلات النفط المحملة بالخام من موانئ خليجية، بينها رأس تنورة والجعيمة، قبل عبور أحد أهم الممرات البحرية الاستراتيجية في العالم نحو خليج عمان وبحر العرب.
وتزداد أهمية المضيق بالنسبة إلى السعودية بالنظر إلى تركّز صادراتها النفطية في الأسواق الآسيوية. فالسفن التي تغادر الموانئ الشرقية للمملكة، ولا سيما رأس تنورة، تعبر هرمز قبل دخول المحيط الهندي والتوجه إلى مستهلكين رئيسيين مثل الصين واليابان والهند وكوريا الجنوبية.
ويأتي باب المندب في المرتبة الثالثة باعتباره البوابة الجنوبية للبحر الأحمر وممرًا رئيسيًا للتجارة وتدفقات الطاقة بين آسيا وأوروبا. ويربط المضيق البحر الأحمر بخليج عدن وبحر العرب، ويكتسب أهمية لصادرات السعودية من جانبين رئيسيين.
ويتمثل المسار الأول في النفط الذي يصل إلى ينبع عبر خط أنابيب الشرق والغرب، ثم يُشحن جنوبًا نحو الأسواق الآسيوية، إذ يتعين على هذه الشحنات عبور باب المندب للخروج من البحر الأحمر والوصول إلى المحيط الهندي.
أما المسار الثاني فيرتبط بالشحنات السعودية المتجهة إلى أوروبا من موانئ الخليج، إذ تعبر الناقلات أولًا مضيق هرمز قبل التوجه نحو باب المندب ودخول البحر الأحمر، ثم تواصل طريقها شمالًا عبر قناة السويس أو تتصل بخط أنابيب سوميد المصري للوصول إلى البحر المتوسط والأسواق الأوروبية.
وتواجه المسارات الثلاثة حاليًا مستويات متفاوتة من الضغوط الأمنية والجيوسياسية. فقد تعرض خط أنابيب الشرق والغرب للاستهداف، بينما تصاعدت التوترات حول مضيق هرمز في ظل المواجهة الأوسع المرتبطة بإيران، وأصبح باب المندب نقطة ضغط رئيسية مع الهجمات والتهديدات الحوثية ضد الملاحة في البحر الأحمر.
ويجعل ذلك التحدي الذي تواجهه منظومة الطاقة السعودية مختلفًا جذريًا عن مجرد مسألة القدرة على إنتاج النفط. فقد تتمكن أرامكو من مواصلة استخراج ملايين البراميل يوميًا، لكن الإنتاج وحده لا يحقق قيمة تُذكر إذا تعذر نقل تلك الكميات بصورة موثوقة إلى الأسواق العالمية.
ويتحول السؤال الأساسي، بالتالي، من حجم النفط الذي تستطيع السعودية إنتاجه إلى حجم النفط الذي تستطيع نقله بأمان وانتظام إلى الخارج عندما تتعرض عدة مسارات استراتيجية للتصدير للضغط في الوقت نفسه.
4 بدائل للحفاظ على تدفق النفط السعودي إلى الأسواق
تواجه الرياض في ظل هذه التطورات أربعة خيارات رئيسية للحد من التداعيات والحفاظ على تدفق الخام السعودي إلى الأسواق العالمية، إلا أن أيًا منها لا يوفر حلًا كاملًا أو خاليًا من المخاطر. وتفرض كل آلية قيودًا لوجستية أو أمنية أو مالية قد تحد من فعاليتها إذا استمرت الاضطرابات.
ويتمثل الخيار الأول في زيادة الصادرات عبر موانئ الخليج، ولا سيما رأس تنورة والجعيمة، مع استخدام عمليات نقل النفط من سفينة إلى أخرى قبالة ميناء صحار العماني قبل مواصلة الشحن نحو الأسواق الآسيوية. وسبق أن اعتمدت السعودية على هذه الآلية على نطاق واسع، إذ تظهر البيانات نقل نحو 60 مليون برميل عبر عمليات النقل بين السفن خلال سبتمبر وأكتوبر من العام الماضي، بمعدلات تراوحت بين مليون و1.5 مليون برميل يوميًا.
لكن هذا المسار يواجه نقطة ضعف استراتيجية رئيسية، إذ يتعين على الناقلات التي تغادر الموانئ السعودية في الخليج عبور مضيق هرمز للوصول إلى المياه العمانية. ويجعل ذلك البديل عرضة مباشرة لأي اضطراب في المضيق، خصوصًا مع تصاعد التوترات المرتبطة بإيران وتحول السيطرة على حركة الملاحة عبر هرمز إلى أداة ضغط في المواجهة الإقليمية.
أما الخيار الثاني فيتمثل في تسريع إصلاح محطات الضخ المتضررة على طول خط أنابيب الشرق والغرب وإعادة الخط تدريجيًا إلى كامل طاقته التشغيلية. وتجري أعمال الإصلاح بالفعل، وتشير تقديرات إلى أنها قد تستغرق عدة أسابيع قبل عودة الخط إلى نطاق واسع من قدرته التشغيلية.
ويظل هذا الخيار الأكثر أهمية من الناحية الاستراتيجية، لأن خط أنابيب الشرق والغرب يمثل المسار الرئيسي الذي يسمح للسعودية بتجاوز مضيق هرمز ونقل الخام مباشرة إلى البحر الأحمر.
لكن استعادة تشغيل الخط لن تزيل التهديد بالضرورة، إذ قد تظل محطات الضخ والمنشآت الأخرى عرضة لهجمات جديدة، ما قد يرفع تكاليف الأمن والتأمين ويحوّل حماية الخط إلى تحدٍ طويل الأجل بدلًا من أن تقتصر على عملية إصلاح مؤقتة.
ويتمثل الخيار الثالث في الاستفادة من مخزونات النفط الخام السعودية الموجودة بالقرب من مراكز التصدير داخل المملكة وفي منشآت التخزين الخارجية. ويمكن لهذه المخزونات مساعدة أرامكو على الوفاء بالتزاماتها التعاقدية قصيرة الأجل، ومنحها وقتًا لإعادة تنظيم جداول الشحن وتحويل الإمدادات إلى مسارات أخرى.
وتوفر الاحتياطيات الاستراتيجية هامشًا مؤقتًا لمواجهة الاضطرابات في الشحن أو تعطل طرق النقل الفردية، لكنها تظل أداة قصيرة الأجل ولا يمكنها أن تحل محل الإنتاج والصادرات المستمرة.
وحتى المخزونات الكبيرة لا تستطيع تعويض تدفقات تصل إلى ملايين البراميل يوميًا إلى أجل غير محدد، ما يعني أن استمرار الاضطرابات لأشهر قد يحول الأزمة من صدمة لوجستية مؤقتة إلى تحدٍ أكثر جوهرية لقدرة السعودية على الوفاء بالتزاماتها التصديرية.
أما الخيار الرابع فيتمثل في توسيع عمليات مبادلة النفط الخام وتعزيز الاستفادة من شبكة أرامكو التجارية الدولية. وتتيح هذه الترتيبات للشركة شراء الخام من منتجين آخرين أو إجراء مبادلات جغرافية، بحيث يحصل عميل أوروبي، على سبيل المثال، على خام بديل من مورد أقرب، بينما توجه أرامكو الخام السعودي إلى الأسواق الآسيوية أو وجهات أخرى يسهل الوصول إليها.
ويكتسب هذا الخيار أهمية خاصة مع بحث المصافي الأوروبية عن إمدادات بديلة، بينها خام بحر الشمال، لتعويض أي نقص محتمل في الشحنات السعودية. وقد يمنح ذلك أرامكو مرونة تجارية أكبر للحفاظ على علاقاتها مع العملاء والحد من تأثير القيود اللوجستية على عقود الإمداد طويلة الأجل.
لكن أيا من الخيارات الأربعة لا يقدم حلًا شاملًا. فزيادة الصادرات عبر الخليج تظل مرتبطة بأمن مضيق هرمز، وإعادة تشغيل خط أنابيب الشرق والغرب لا تلغي خطر تعرض منشآته لهجمات جديدة، بينما توفر المخزونات الاستراتيجية هامشًا مؤقتًا فقط، وتعتمد مبادلات النفط على توافر الخامات البديلة المناسبة وجودتها وأسعارها في الأسواق الدولية.
ويتمثل التحدي أمام أرامكو، لذلك، في عدم الاعتماد على مسار بديل واحد، بل الحفاظ على عدة خيارات قابلة للتشغيل في الوقت نفسه. وقد تساعد هذه القدرة على تنويع المسارات الشركة في استيعاب الاضطرابات التي تصيب مسارًا بعينه دون تعريض منظومة التصدير بأكملها لضغوط شديدة.
لكن استمرار الاضطرابات وظهور نقاط ضغط إضافية قد يضيّقان هامش المناورة، لتحول أزمة الطرق والشحن في نهاية المطاف إلى اختبار لقدرة منظومة الطاقة السعودية على الصمود والحفاظ على موثوقية الإمدادات للأسواق العالمية.
وتكشف تطورات الأسابيع الأخيرة أيضًا عن تحول أوسع في الطريقة التي يمكن أن تعيد بها الأزمات الجيوسياسية تشكيل تدفقات الطاقة، ليس في الشرق الأوسط وحده، وإنما في الأسواق العالمية أيضًا. فهشاشة البنية التحتية ونقاط الاختناق البحرية تتحدى الافتراض التقليدي الذي يقيس قوة الدولة المنتجة للنفط أساسًا بحجم احتياطياتها وقدرتها الإنتاجية.
وبالنسبة إلى السعودية، يتزايد التركيز على ما يحدث بعد إنتاج النفط. فقد تحافظ المملكة على مكانتها كواحدة من أكبر منتجي النفط في العالم، لكن قدرتها على تحويل هذا الإنتاج إلى صادرات موثوقة تعتمد على أمن ومرونة الشبكة التي تربط حقولها بالعملاء في الخارج.
ويمنح ذلك مفهوم أمن الطاقة معنى أوسع، فلم يعد يقتصر على حماية حقول النفط والحفاظ على الإنتاج، بل بات يشمل خطوط الأنابيب وموانئ التصدير والممرات البحرية والناقلات ومنشآت التخزين وسلاسل الإمداد التي تربط الخام السعودي بالأسواق الدولية.
وتعني هذه المعطيات بالنسبة إلى الرياض أن تعزيز القدرة على الصمود لن يعتمد فقط على الحفاظ على الطاقة الإنتاجية، بل سيحتاج أيضًا إلى تنويع مسارات التصدير، وتعزيز حماية البنية التحتية الحيوية، والحفاظ على قدر كافٍ من المرونة اللوجستية والتجارية لاستيعاب الاضطرابات عندما تتعرض أجزاء متعددة من منظومة التصدير للضغط في الوقت نفسه.
https://www.noonpost.com/en/384477/amp/